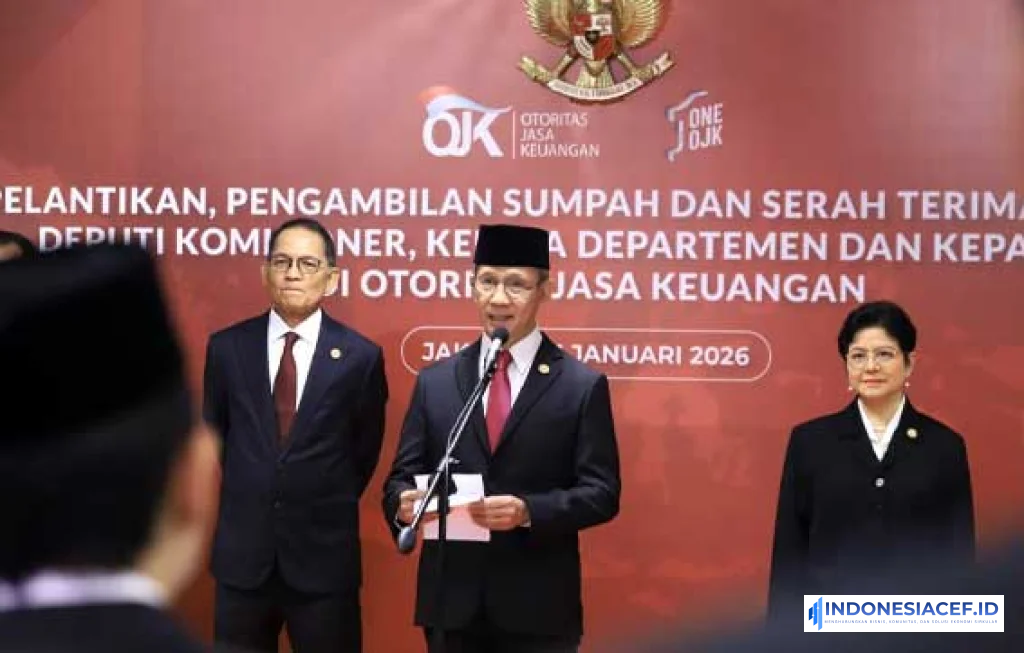
Pengembangan UMKM Nasional kembali menjadi sorotan di tengah upaya memperkuat fondasi ekonomi Indonesia yang lebih tangguh, inklusif, dan berdaya saing. Peran usaha mikro, kecil, dan menengah tidak lagi dipandang sekadar pelengkap struktur ekonomi, melainkan sebagai motor utama yang menjaga konsumsi rumah tangga, menyerap tenaga kerja, dan membuka ruang kewirausahaan hingga ke daerah. Dalam lanskap itulah, dukungan Otoritas Jasa Keuangan dan Bank Indonesia menjadi semakin penting, terutama ketika pelaku UMKM menghadapi tantangan pembiayaan, literasi keuangan, efisiensi usaha, dan penyesuaian terhadap ekosistem digital yang bergerak cepat.
Selama beberapa tahun terakhir, arah kebijakan terhadap sektor UMKM menunjukkan perubahan yang cukup jelas. Pendekatannya tidak lagi berhenti pada penyaluran kredit atau pembinaan seremonial, tetapi bergerak ke penguatan ekosistem. OJK hadir dengan dorongan perluasan akses keuangan, penguatan perlindungan konsumen, serta peningkatan literasi dan inklusi keuangan. Sementara itu, Bank Indonesia mendorong konektivitas pembayaran digital, penguatan rantai nilai, hingga pembinaan UMKM agar mampu masuk ke pasar yang lebih luas, termasuk pasar ekspor. Kombinasi dua pendekatan ini menjadi sinyal bahwa pengembangan UMKM kini diposisikan sebagai agenda ekonomi strategis, bukan program pinggiran.
Bila dicermati lebih dalam, tantangan UMKM Indonesia memang tidak sederhana. Banyak pelaku usaha masih bertumpu pada modal pribadi, pencatatan keuangan yang belum rapi, dan pemasaran yang bergantung pada jaringan terbatas. Di sisi lain, permintaan pasar terus berubah. Konsumen semakin kritis terhadap kualitas, kecepatan layanan, kemudahan transaksi, dan identitas merek. Karena itu, intervensi kebijakan yang mendorong transformasi UMKM harus menyentuh persoalan paling mendasar, mulai dari akses pembiayaan hingga kesiapan manajerial.
Pengembangan UMKM Nasional Menjadi Agenda Ekonomi yang Lebih Serius
Penguatan UMKM bukan sekadar jargon pembangunan. Sektor ini memiliki kontribusi besar terhadap aktivitas ekonomi domestik dan menjadi penyangga utama ketika tekanan global meningkat. Ketika korporasi besar cenderung sensitif terhadap gejolak eksternal, UMKM justru kerap menunjukkan fleksibilitas yang lebih tinggi karena dekat dengan kebutuhan pasar lokal. Namun fleksibilitas itu tidak cukup bila tidak disertai dukungan kelembagaan dan akses sumber daya yang memadai.
OJK dan BI membaca persoalan ini dari dua sisi yang saling melengkapi. OJK menekankan perlunya pembiayaan yang sehat, terukur, dan menjangkau pelaku usaha yang selama ini belum sepenuhnya tersentuh layanan keuangan formal. BI, di sisi lain, melihat pentingnya memperkuat sisi transaksi, produktivitas, dan keterhubungan UMKM dengan sistem ekonomi digital. Sinergi ini menjadi relevan karena banyak pelaku usaha kecil tidak hanya membutuhkan modal, tetapi juga membutuhkan pasar, efisiensi, dan kepastian sistem pembayaran.
“UMKM tidak butuh dikasihani, mereka butuh dipermudah naik kelas.”
Pernyataan itu terasa tepat jika melihat realitas di lapangan. Banyak UMKM memiliki produk yang baik, tetapi tertahan oleh persoalan administrasi, legalitas, akses pembiayaan, atau kemampuan membaca perubahan pasar. Karena itu, pengembangan UMKM yang efektif harus dibangun dengan kerangka yang praktis di lapangan, meski tanpa terjebak pada pendekatan yang terlalu birokratis.
Pengembangan UMKM Nasional dan Jalan Panjang Akses Pembiayaan
Masalah klasik yang paling sering dihadapi pelaku UMKM adalah pembiayaan. Banyak pelaku usaha sebenarnya layak berkembang, tetapi sulit memenuhi syarat formal lembaga keuangan. Tidak sedikit yang belum memiliki laporan keuangan yang tertata, agunan yang memadai, atau rekam jejak usaha yang terdokumentasi dengan baik. Inilah titik penting di mana OJK berperan mendorong industri jasa keuangan agar lebih adaptif terhadap karakter usaha kecil.
Pengembangan UMKM Nasional Perlu Skema Kredit yang Lebih Luwes
Skema pembiayaan untuk UMKM tidak bisa disamakan sepenuhnya dengan pembiayaan korporasi. Karakter usaha kecil cenderung dinamis, musiman, dan sangat dipengaruhi arus kas harian. Karena itu, lembaga keuangan perlu mengembangkan model penilaian yang lebih sesuai, termasuk memanfaatkan data transaksi digital, rekam pembayaran, dan histori usaha yang tersimpan di platform daring. Pendekatan ini membuka peluang pembiayaan yang lebih luas bagi pelaku usaha yang selama ini dianggap belum bankable, padahal secara usaha cukup potensial.
OJK memiliki peran besar dalam mendorong inovasi ini melalui pengawasan dan pengaturan yang memberi ruang bagi pembiayaan produktif yang tetap prudent. Dalam praktiknya, perluasan akses kredit tidak cukup hanya dengan menurunkan bunga atau menambah kuota. Yang lebih penting adalah membangun jembatan antara pelaku UMKM dengan lembaga keuangan melalui pendampingan, edukasi, dan penyederhanaan proses.
Pengembangan UMKM Nasional Menuntut Pencatatan Keuangan yang Tertib
Banyak pelaku UMKM masih mencampur keuangan usaha dengan keuangan rumah tangga. Masalah ini terlihat sederhana, tetapi efeknya besar. Ketika arus kas tidak tercatat dengan baik, pelaku usaha kesulitan menghitung laba, menentukan harga, mengelola stok, hingga mengajukan pinjaman. Karena itu, literasi keuangan menjadi fondasi utama dalam pengembangan usaha kecil.
OJK berulang kali menekankan pentingnya peningkatan literasi keuangan sebagai pintu masuk inklusi keuangan yang sehat. Pelaku UMKM yang paham cara mengelola kas, mengenali produk keuangan, dan memahami risiko pinjaman akan lebih siap berkembang. Di sinilah pembinaan tidak boleh berhenti pada seminar singkat, melainkan harus masuk ke praktik harian usaha.
QRIS, Transaksi Digital, dan Perubahan Cara UMKM Berjualan
Bank Indonesia memainkan peran sentral dalam mempercepat adopsi pembayaran digital di kalangan UMKM. Kehadiran QRIS misalnya, telah mengubah cara banyak pelaku usaha menerima pembayaran. Dari warung kecil, kedai kopi, pedagang pasar, hingga pelaku usaha rumahan, sistem pembayaran digital memberi kemudahan transaksi yang lebih cepat, tercatat, dan efisien.
Perubahan ini bukan semata urusan teknologi. Bagi UMKM, transaksi digital menciptakan jejak data yang sangat berharga. Catatan transaksi yang konsisten bisa menjadi dasar evaluasi penjualan, pengelolaan stok, hingga pertimbangan lembaga keuangan dalam menilai kelayakan usaha. Dengan kata lain, digitalisasi pembayaran bukan hanya mempermudah pembeli, tetapi juga memperkuat profil usaha di mata pasar dan perbankan.
Namun adopsi digital tetap menghadapi hambatan. Di sejumlah daerah, keterbatasan jaringan internet, perangkat, dan pemahaman teknologi masih menjadi kendala nyata. Karena itu, perlu ada pendekatan yang lebih merata agar digitalisasi tidak hanya dinikmati UMKM di kota besar. Penguatan infrastruktur dan pelatihan yang sesuai kebutuhan lokal menjadi bagian penting dari kerja besar ini.
Dari Pasar Lokal ke Etalase Global
Salah satu tantangan besar dalam pengembangan UMKM adalah memperluas pasar. Banyak usaha kecil mampu bertahan di pasar lokal, tetapi belum tentu siap menembus pasar yang lebih luas. Persoalannya bukan hanya pada skala produksi, melainkan juga kualitas produk, kemasan, konsistensi pasokan, sertifikasi, dan kemampuan memenuhi standar pasar modern.
Bank Indonesia selama ini aktif mendorong UMKM binaan agar naik kelas melalui kurasi produk, pelatihan, promosi, dan fasilitasi akses pasar. Upaya ini penting karena persaingan tidak lagi hanya terjadi antarproduk di satu kota, tetapi antarproduk dari berbagai daerah bahkan negara. UMKM yang ingin bertahan harus mampu membangun identitas produk yang kuat dan relevan dengan kebutuhan konsumen.
“Bila kualitas produk UMKM dijaga serius, pasar akan datang tanpa harus terlalu banyak dipaksa.”
Kalimat itu menggambarkan satu hal mendasar. Promosi memang penting, tetapi daya tahan usaha tetap bertumpu pada kualitas. Produk yang baik, layanan yang konsisten, dan kepercayaan konsumen adalah modal yang nilainya jauh lebih panjang dibanding sekadar lonjakan penjualan sesaat.
Legalitas Usaha Bukan Lagi Pelengkap
Masih banyak pelaku UMKM yang menganggap legalitas usaha sebagai urusan belakangan. Padahal, legalitas menjadi pintu untuk mengakses banyak peluang, mulai dari pembiayaan formal, kemitraan usaha, pengadaan barang dan jasa, hingga perluasan pasar digital. Tanpa legalitas yang jelas, usaha akan sulit tumbuh secara berkelanjutan.
Dalam kerangka penguatan UMKM, legalitas seharusnya diposisikan sebagai kebutuhan dasar. Nomor induk berusaha, sertifikasi halal untuk produk tertentu, izin edar, dan perlindungan merek menjadi elemen yang makin menentukan. OJK dan BI mungkin tidak menjadi lembaga yang mengeluarkan seluruh dokumen itu, tetapi dorongan terhadap formalitas usaha sangat berkaitan dengan agenda besar penguatan UMKM yang sehat dan kompetitif.
Pelaku usaha yang sudah legal juga cenderung lebih mudah masuk ke rantai pasok yang lebih besar. Mereka lebih dipercaya oleh mitra, lebih mudah menjalin kerja sama, dan memiliki peluang lebih besar untuk mengikuti program pembinaan lanjutan. Karena itu, penyederhanaan perizinan harus terus diiringi dengan edukasi yang menjelaskan manfaat nyata legalitas bagi kelangsungan usaha.
Pelatihan Tidak Cukup Bila Tidak Menyentuh Kebutuhan Harian
Salah satu kritik yang kerap muncul dalam program pengembangan UMKM adalah materi pelatihan yang terlalu umum. Pelaku usaha sering mendapatkan paparan motivasi, tetapi tidak selalu memperoleh solusi teknis yang bisa langsung diterapkan. Padahal kebutuhan mereka sangat konkret. Bagaimana menyusun harga jual, bagaimana memotret produk yang menarik, bagaimana mencatat transaksi, bagaimana memilih platform penjualan, dan bagaimana mengelola pelanggan.
Karena itu, pendekatan pembinaan perlu lebih tajam. Kelas pelatihan harus dirancang berdasarkan tahap usaha. UMKM pemula tentu berbeda kebutuhannya dengan UMKM yang sudah memiliki pasar stabil. Demikian pula usaha makanan, fesyen, kerajinan, dan jasa memiliki persoalan yang berbeda. Pendekatan yang terlalu seragam justru membuat hasil pembinaan kurang terasa.
Di titik ini, sinergi antarlembaga menjadi sangat penting. OJK, BI, pemerintah daerah, perbankan, komunitas bisnis, dan platform digital perlu membangun model pendampingan yang saling terhubung. Pelaku UMKM tidak membutuhkan program yang berdiri sendiri sendiri, melainkan jalur pengembangan yang jelas dari tahap awal hingga tahap ekspansi.
Menjaga UMKM Tetap Tumbuh di Tengah Tekanan Ekonomi
Situasi ekonomi yang berubah cepat menuntut UMKM memiliki ketahanan yang lebih baik. Kenaikan harga bahan baku, perubahan pola belanja masyarakat, persaingan digital, hingga tekanan likuiditas bisa mengganggu usaha dalam waktu singkat. Karena itu, pengembangan UMKM harus diarahkan pada penguatan daya tahan, bukan hanya pertumbuhan penjualan jangka pendek.
Ketahanan usaha lahir dari beberapa hal. Pertama, arus kas yang sehat. Kedua, kemampuan beradaptasi terhadap perubahan pasar. Ketiga, akses terhadap pembiayaan yang tidak memberatkan. Keempat, penggunaan teknologi yang tepat guna. OJK dan BI berada pada posisi strategis untuk memperkuat fondasi tersebut melalui kebijakan yang mendorong efisiensi, inklusi, dan kepercayaan dalam ekosistem usaha kecil.
Ketika UMKM memperoleh dukungan yang tepat, efeknya tidak berhenti pada pelaku usaha itu sendiri. Rantai ekonomi lokal ikut bergerak, lapangan kerja terbuka, dan daya beli masyarakat terjaga. Itulah sebabnya pengembangan UMKM nasional bukan isu sektoral semata, melainkan bagian dari upaya menjaga mesin ekonomi Indonesia tetap hidup di level paling dekat dengan masyarakat.

Comment