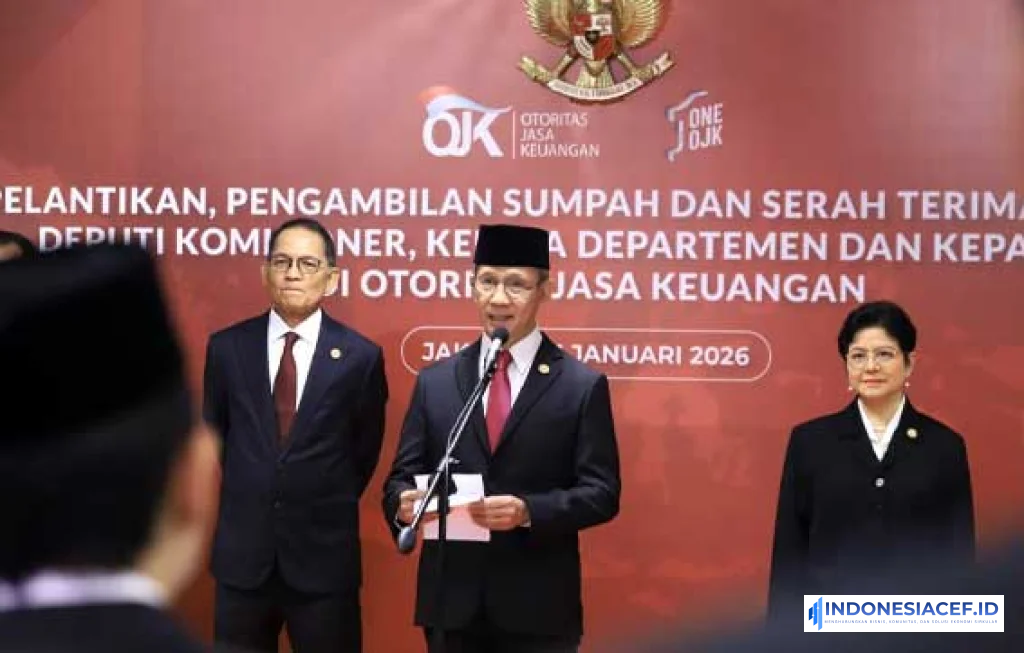
Manajemen Risiko Perasuransian OJK kembali menjadi sorotan setelah otoritas mempertegas arah pengawasan industri asuransi nasional melalui aturan baru yang menuntut tata kelola lebih disiplin, pengukuran risiko lebih tajam, dan akuntabilitas yang tidak lagi bisa ditunda. Bagi pelaku industri, kebijakan ini bukan sekadar tambahan kewajiban administratif, melainkan penanda bahwa lanskap usaha perasuransian sedang bergerak menuju rezim pengawasan yang lebih ketat, lebih terukur, dan lebih menuntut kesiapan internal perusahaan. Di tengah tekanan ekonomi global, perubahan profil risiko nasabah, serta tuntutan perlindungan konsumen yang makin tinggi, pembaruan aturan ini menjadi bagian penting dari agenda penyehatan sektor jasa keuangan.
Perubahan regulasi di sektor asuransi tidak pernah berdiri sendiri. Ia lahir dari pembelajaran panjang atas dinamika industri, mulai dari persoalan kecukupan modal, mismatch aset dan liabilitas, kualitas investasi, hingga lemahnya pengendalian internal di sejumlah entitas. Karena itu, ketika OJK memperbarui kerangka pengawasan, pesan yang hendak disampaikan sangat jelas. Industri asuransi tidak cukup hanya tumbuh dari sisi premi, tetapi juga harus kuat dalam mengelola risiko yang melekat pada setiap keputusan bisnis.
Manajemen Risiko Perasuransian OJK Jadi Poros Aturan Baru
Manajemen Risiko Perasuransian OJK dalam aturan baru ini menempatkan perusahaan asuransi, reasuransi, perusahaan asuransi syariah, dan reasuransi syariah pada satu tuntutan yang sama, yakni membangun sistem yang mampu mengenali, mengukur, memantau, dan mengendalikan risiko secara menyeluruh. Pendekatan ini menegaskan bahwa pengelolaan risiko bukan lagi urusan satu divisi, melainkan bagian dari strategi korporasi yang harus hidup dalam pengambilan keputusan sehari hari.
OJK pada dasarnya ingin memastikan bahwa setiap perusahaan memiliki kerangka kerja yang tidak hanya tertulis rapi di atas kertas, tetapi benar benar dijalankan oleh direksi, diawasi komisaris, dan diterjemahkan ke dalam kebijakan operasional. Dalam praktiknya, ini berarti perusahaan harus mampu menunjukkan hubungan yang jelas antara profil risiko, selera risiko, kapasitas keuangan, serta kualitas tata kelola. Bila salah satu unsur itu lemah, maka ketahanan perusahaan akan mudah goyah saat menghadapi tekanan pasar.
Aturan baru ini juga memperlihatkan perubahan cara pandang regulator. Jika sebelumnya sebagian perusahaan masih melihat kepatuhan sebagai pemenuhan dokumen, kini fokus bergeser ke efektivitas implementasi. OJK ingin melihat apakah sistem manajemen risiko benar benar bekerja saat perusahaan menghadapi gejolak klaim, penurunan nilai investasi, perubahan suku bunga, atau gangguan operasional yang mengancam layanan kepada pemegang polis.
Saat Pengawasan Tidak Lagi Sekadar Formalitas
Di titik inilah pengawasan berbasis risiko memperoleh ruang yang lebih nyata. OJK mendorong perusahaan untuk tidak menunggu masalah muncul di laporan keuangan baru kemudian bereaksi. Sebaliknya, deteksi dini harus dilakukan sejak indikator kecil mulai terlihat. Ini menjadi penting karena bisnis asuransi pada dasarnya menjual janji perlindungan jangka panjang. Bila perusahaan gagal mengelola risiko sejak awal, kerusakan yang muncul bisa menjalar ke kepercayaan publik.
Tata kelola menjadi fondasi utama. Direksi tidak cukup hanya menyetujui kebijakan umum, tetapi juga harus memastikan adanya proses identifikasi risiko yang memadai di seluruh lini usaha. Dewan komisaris pun tidak bisa hanya menerima laporan berkala tanpa menggali substansi. Pengawasan internal harus mampu membaca apakah risiko underwriting, risiko kredit, risiko pasar, risiko likuiditas, risiko operasional, risiko hukum, risiko kepatuhan, dan risiko reputasi sudah dikelola dengan disiplin.
“Kalau industri asuransi ingin kembali dipercaya penuh, ukuran utamanya bukan seberapa gencar promosi dilakukan, melainkan seberapa jujur perusahaan membaca risikonya sendiri.”
Kalimat itu terasa relevan karena sejumlah persoalan di industri asuransi pada masa lalu sering berakar pada optimisme yang tidak diimbangi kontrol. Ada perusahaan yang terlalu agresif mengejar pertumbuhan premi, namun lupa bahwa kualitas portofolio dan kecukupan cadangan harus tetap dijaga. Ada pula yang terlalu percaya pada hasil investasi, padahal volatilitas pasar bisa mengubah perhitungan dalam waktu singkat.
Manajemen Risiko Perasuransian OJK dalam Struktur Tata Kelola
Manajemen Risiko Perasuransian OJK juga menekankan pentingnya pembagian peran yang tegas antara organ perusahaan. Direksi bertanggung jawab atas penerapan manajemen risiko secara menyeluruh, sementara dewan komisaris menjalankan fungsi pengawasan untuk memastikan kebijakan tersebut berjalan efektif. Di bawahnya, satuan kerja manajemen risiko harus memiliki independensi, kompetensi, serta akses informasi yang cukup agar tidak sekadar menjadi pelengkap struktur organisasi.
Bagi perusahaan asuransi yang kompleks, kebutuhan akan komite pendukung menjadi semakin penting. Komite audit, komite pemantau risiko, serta fungsi kepatuhan harus bekerja dalam hubungan yang saling menguatkan. Tujuannya bukan memperbanyak birokrasi, melainkan membangun mekanisme kontrol yang mampu mencegah pengambilan keputusan berisiko tinggi tanpa pengujian yang layak.
Manajemen Risiko Perasuransian OJK pada Proses Identifikasi Risiko
Manajemen Risiko Perasuransian OJK pada tahap identifikasi risiko menuntut perusahaan untuk memetakan seluruh sumber ancaman yang dapat mengganggu kesehatan usaha. Ini mencakup risiko dari produk yang dijual, pola distribusi, profil pemegang polis, kualitas mitra, sistem teknologi informasi, hingga penempatan investasi. Pemetaan semacam ini penting karena risiko dalam industri asuransi sering muncul dari titik yang tampak kecil, namun berkembang besar ketika tidak dibaca sejak awal.
Sebagai contoh, produk dengan manfaat tinggi dan premi yang tidak seimbang dapat memunculkan tekanan pada cadangan teknis. Saluran distribusi yang agresif tetapi tidak dibarengi edukasi memadai kepada nasabah berpotensi menimbulkan sengketa. Sementara itu, ketergantungan berlebihan pada instrumen investasi tertentu bisa menciptakan kerentanan saat pasar berbalik arah. Karena itu, identifikasi risiko harus bersifat dinamis, bukan dilakukan sekali lalu disimpan dalam dokumen tahunan.
Manajemen Risiko Perasuransian OJK pada Pengukuran dan Pengendalian
Setelah risiko dikenali, perusahaan wajib memiliki metodologi pengukuran yang sepadan dengan skala dan kompleksitas bisnisnya. Pengukuran ini tidak bisa dilakukan secara serampangan. Perusahaan harus memiliki parameter yang jelas, data yang memadai, serta asumsi yang dapat dipertanggungjawabkan. Dalam industri asuransi, kesalahan kecil dalam asumsi mortalitas, morbiditas, persistensi polis, atau hasil investasi dapat berujung pada tekanan keuangan yang serius.
Pengendalian risiko kemudian menjadi tahap yang menentukan. Perusahaan perlu menetapkan limit eksposur, kebijakan reasuransi, strategi pencadangan, diversifikasi investasi, serta prosedur eskalasi ketika indikator risiko melampaui batas yang telah ditetapkan. Di sinilah kualitas kepemimpinan diuji. Sebab pengendalian yang efektif kerap menuntut keputusan yang tidak populer, seperti menahan ekspansi, meninjau ulang produk, atau memperketat underwriting.
Ujian Berat Ada pada Data, Teknologi, dan Sumber Daya Manusia
Aturan baru OJK tidak bisa dilepaskan dari kebutuhan memperkuat infrastruktur internal perusahaan. Banyak pelaku industri menyadari bahwa kelemahan terbesar sering bukan pada niat mematuhi regulasi, melainkan pada keterbatasan data yang tersebar, sistem teknologi yang belum terintegrasi, dan sumber daya manusia yang belum merata kompetensinya. Dalam situasi seperti itu, manajemen risiko mudah berubah menjadi formalitas karena keputusan dibuat tanpa dukungan informasi yang solid.
Padahal, pengelolaan risiko modern sangat bergantung pada kualitas data. Perusahaan harus mampu mengolah data polis, klaim, investasi, pemasaran, dan layanan nasabah dalam satu kerangka analisis yang utuh. Tanpa itu, pembacaan profil risiko akan selalu terlambat. Teknologi juga memegang peran penting dalam membangun sistem peringatan dini, pelaporan internal, hingga pemantauan kepatuhan secara real time.
Di sisi lain, kompetensi sumber daya manusia menjadi penentu yang tidak kalah penting. Aktuaris, auditor internal, pejabat manajemen risiko, pejabat kepatuhan, serta pimpinan unit bisnis harus memiliki bahasa yang sama dalam memahami risiko. Jika tidak, perusahaan akan menghadapi jurang komunikasi. Unit bisnis mengejar target pertumbuhan, sementara fungsi pengendalian berusaha menahan laju tanpa dasar dialog yang produktif.
“Regulasi yang baik selalu menuntut satu hal yang paling sulit, yakni keberanian perusahaan untuk disiplin pada saat peluang bisnis justru terlihat menggiurkan.”
Pernyataan itu menggambarkan inti dari tantangan industri asuransi saat ini. Banyak perusahaan ingin tumbuh cepat di pasar yang kompetitif, tetapi pertumbuhan tanpa pagar risiko justru bisa menjadi sumber masalah baru. OJK tampaknya ingin memastikan bahwa ekspansi bisnis harus berjalan seiring dengan ketahanan kelembagaan.
Perlindungan Pemegang Polis Menjadi Ukuran Utama
Jika ditarik lebih jauh, aturan baru mengenai manajemen risiko pada akhirnya bermuara pada perlindungan pemegang polis. Inilah titik yang paling penting dalam seluruh arsitektur pengawasan OJK. Asuransi adalah bisnis kepercayaan. Nasabah membayar premi hari ini untuk mendapatkan kepastian perlindungan di masa kontrak yang bisa sangat panjang. Karena itu, kesehatan perusahaan asuransi tidak boleh hanya dilihat dari laporan pertumbuhan, tetapi juga dari kemampuannya memenuhi kewajiban ketika klaim jatuh tempo.
Dalam kerangka ini, manajemen risiko menjadi alat untuk menjaga keberlanjutan janji tersebut. Perusahaan yang mampu mengelola risiko dengan baik akan lebih siap menghadapi lonjakan klaim, tekanan pasar keuangan, perubahan regulasi, maupun gangguan operasional. Sebaliknya, perusahaan yang lemah dalam pengendalian internal akan lebih rentan menunda kewajiban, menghadapi sengketa, atau kehilangan kepercayaan publik.
OJK tampak ingin memperjelas bahwa perlindungan konsumen tidak bisa dipisahkan dari tata kelola dan kesehatan keuangan. Setiap kebijakan underwriting, setiap keputusan investasi, dan setiap desain produk pada akhirnya harus diuji dengan pertanyaan sederhana, apakah ini aman bagi keberlangsungan hak pemegang polis. Bila jawabannya meragukan, maka risiko tersebut tidak boleh dianggap sepele.
Peta Baru Industri Asuransi Setelah Aturan Diperketat
Dengan hadirnya aturan baru, industri asuransi Indonesia kemungkinan akan memasuki fase penyesuaian yang cukup intens. Perusahaan besar dengan sistem yang relatif matang mungkin lebih cepat beradaptasi, meski tetap perlu pembaruan di sejumlah area. Sementara itu, perusahaan yang selama ini masih lemah dalam tata kelola, kualitas data, atau disiplin pengendalian akan menghadapi pekerjaan rumah yang jauh lebih berat.
Penyesuaian ini dapat terlihat dalam beberapa langkah nyata. Pertama, perusahaan akan memperkuat fungsi manajemen risiko dan kepatuhan agar tidak lagi diposisikan sebagai fungsi administratif. Kedua, evaluasi produk dan portofolio bisnis akan menjadi lebih ketat, terutama untuk lini yang memiliki volatilitas tinggi. Ketiga, integrasi data dan modernisasi sistem teknologi akan menjadi agenda yang sulit ditunda. Keempat, kualitas pelaporan kepada regulator akan semakin diperhatikan karena OJK membutuhkan informasi yang akurat untuk membaca kondisi industri secara lebih dini.
Bagi pasar, pengetatan ini bisa menjadi sinyal positif. Semakin kuat pengawasan dan semakin disiplin penerapan manajemen risiko, semakin besar peluang industri asuransi membangun kembali kepercayaan jangka panjang. Kepercayaan itulah yang selama ini menjadi modal paling mahal dalam bisnis perasuransian. Tanpa kepercayaan, pertumbuhan premi hanya akan menjadi angka yang rapuh. Dengan kepercayaan, industri memiliki landasan untuk berkembang secara lebih sehat, lebih kredibel, dan lebih bertanggung jawab kepada masyarakat.

Comment