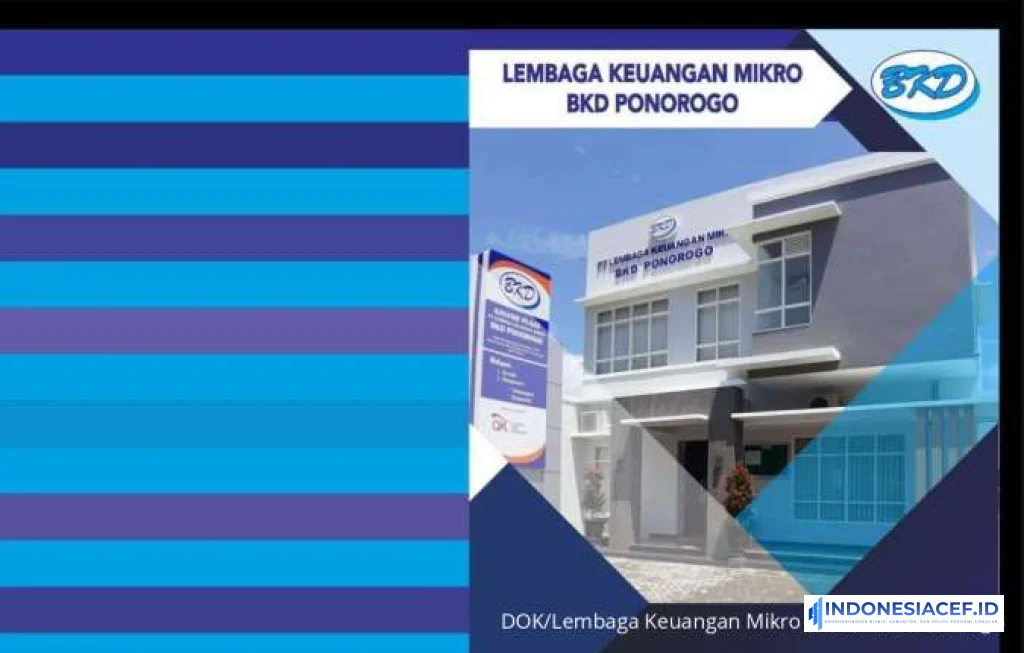
Pembiayaan LKM BKD Pekalongan menjadi sorotan setelah penyaluran dana tercatat turun 28,2 persen. Penurunan ini bukan sekadar angka statistik, melainkan sinyal penting tentang perubahan denyut ekonomi warga, terutama pelaku usaha mikro di tingkat desa dan kecamatan. Di Pekalongan, peran Lembaga Keuangan Mikro Badan Kredit Desa selama ini sangat dekat dengan kebutuhan pedagang kecil, pengrajin rumahan, petani, hingga pelaku usaha keluarga yang membutuhkan akses pembiayaan cepat, sederhana, dan terjangkau. Ketika penyaluran pembiayaan melemah, maka ada pertanyaan besar yang perlu dijawab, mulai dari kondisi permintaan kredit, kehati hatian lembaga, hingga kemampuan debitur menjaga arus kas usahanya.
Penurunan pembiayaan ini juga memperlihatkan bahwa sektor keuangan mikro sedang menghadapi fase yang tidak ringan. Di satu sisi, lembaga dituntut tetap menyalurkan dana agar ekonomi lokal bergerak. Di sisi lain, kualitas pembiayaan harus dijaga agar risiko kredit bermasalah tidak melonjak. Pekalongan yang dikenal memiliki aktivitas perdagangan dan usaha kecil yang hidup, kini menghadapi realitas bahwa akses modal dari lembaga mikro tradisional tidak lagi sekuat sebelumnya.
Pembiayaan LKM BKD Pekalongan Melambat di Tengah Tekanan Ekonomi Lokal
Turunnya pembiayaan sebesar 28,2 persen menandakan adanya perlambatan cukup tajam dalam aktivitas intermediasi lembaga keuangan mikro di wilayah tersebut. Angka ini dapat dibaca sebagai kombinasi dari dua sisi. Pertama, permintaan pembiayaan dari masyarakat mungkin menurun karena pelaku usaha memilih menahan ekspansi. Kedua, lembaga keuangan sendiri kemungkinan memperketat proses seleksi debitur untuk menghindari pembiayaan yang berisiko tinggi.
Di tingkat lapangan, pelaku usaha mikro biasanya sangat sensitif terhadap perubahan harga bahan baku, biaya distribusi, dan daya beli konsumen. Ketika penjualan tidak stabil, mereka cenderung menunda pengajuan pinjaman baru. Langkah ini dianggap lebih aman dibanding menambah kewajiban cicilan di tengah pendapatan yang belum pasti. Kondisi seperti ini lazim terjadi ketika ekonomi rumah tangga sedang menyesuaikan pengeluaran dan usaha kecil tidak memiliki bantalan modal yang kuat.
Bagi LKM BKD, penurunan penyaluran pembiayaan bukan hanya soal volume kredit yang lebih kecil. Ada implikasi terhadap pendapatan lembaga, efisiensi operasional, dan ruang gerak untuk memperluas layanan. Semakin kecil pembiayaan yang disalurkan, semakin terbatas pula potensi pendapatan dari margin atau jasa layanan. Jika kondisi ini berlangsung lama, lembaga keuangan mikro bisa menghadapi tantangan yang lebih kompleks, terutama dalam menjaga keseimbangan antara fungsi sosial dan kesehatan kelembagaan.
Penurunan pembiayaan sebesar ini perlu dibaca sebagai peringatan dini, bukan sekadar fluktuasi biasa.
Saat Pelaku Usaha Kecil Menahan Langkah
Usaha mikro di Pekalongan selama ini tumbuh dari aktivitas ekonomi yang sangat dekat dengan kebutuhan harian masyarakat. Banyak pelaku usaha bergerak di perdagangan kecil, makanan rumahan, kerajinan, jasa sederhana, hingga produksi skala keluarga. Karakter usaha seperti ini sangat bergantung pada perputaran uang tunai yang cepat. Begitu penjualan melambat, kebutuhan modal kerja ikut berubah.
Kondisi tersebut membuat banyak pelaku usaha memilih strategi bertahan. Mereka mengurangi pembelian stok, menekan biaya operasional, dan memaksimalkan modal sendiri. Dalam situasi seperti itu, pembiayaan dari LKM BKD tidak lagi dipandang sebagai dorongan ekspansi, melainkan kewajiban yang harus dihitung sangat hati hati. Jika prospek penjualan belum jelas, keputusan untuk menunda pinjaman menjadi pilihan rasional.
Ada pula faktor psikologis yang tidak bisa diabaikan. Debitur mikro umumnya tidak hanya memikirkan usaha, tetapi juga kebutuhan rumah tangga. Saat harga kebutuhan pokok meningkat atau pengeluaran keluarga membesar, keberanian untuk mengambil pembiayaan baru menurun. Mereka khawatir cicilan akan mengganggu kestabilan keuangan keluarga. Ini menunjukkan bahwa pembiayaan mikro sangat erat dengan kondisi sosial ekonomi masyarakat, bukan semata urusan bisnis formal.
Pembiayaan LKM BKD Pekalongan dan Ujian Kehati Hatian Lembaga
Dalam kondisi ekonomi yang belum sepenuhnya stabil, Pembiayaan LKM BKD Pekalongan sangat mungkin dipengaruhi oleh kebijakan internal yang lebih selektif. Lembaga keuangan mikro biasanya memiliki kedekatan sosial dengan nasabah, namun kedekatan itu tidak menghapus kebutuhan untuk menjaga kualitas portofolio. Ketika risiko keterlambatan pembayaran meningkat, manajemen akan lebih berhati hati dalam menyetujui pengajuan baru.
Seleksi debitur bisa menjadi lebih ketat, baik dari sisi kemampuan bayar, riwayat pinjaman, maupun jenis usaha yang dijalankan. Usaha yang sebelumnya dianggap layak, dalam situasi tertentu dapat dinilai memiliki risiko lebih tinggi. Misalnya, sektor usaha yang sangat bergantung pada konsumsi harian masyarakat akan lebih rentan ketika daya beli melemah. Akibatnya, lembaga keuangan memilih mengutamakan debitur yang memiliki arus kas lebih terukur.
Langkah kehati hatian ini memang penting, tetapi juga menghadirkan dilema. Jika terlalu longgar, risiko kredit bermasalah meningkat. Jika terlalu ketat, fungsi lembaga sebagai penyedia akses keuangan bagi masyarakat kecil bisa melemah. Di sinilah tantangan utama LKM BKD, yaitu menjaga keseimbangan antara keberlanjutan usaha lembaga dan kebutuhan pembiayaan masyarakat yang belum sepenuhnya terlayani oleh perbankan formal.
Pembiayaan LKM BKD Pekalongan di Mata Debitur Mikro
Bagi debitur mikro, Pembiayaan LKM BKD Pekalongan selama ini dikenal karena proses yang lebih sederhana dibanding lembaga keuangan formal berskala besar. Kedekatan geografis, pemahaman terhadap karakter usaha lokal, serta hubungan sosial yang sudah terbangun menjadi nilai utama. Karena itu, penurunan penyaluran pembiayaan dapat memunculkan kekhawatiran di tingkat warga, terutama bagi mereka yang bergantung pada pinjaman kecil untuk menjaga usaha tetap berjalan.
Debitur mikro umumnya membutuhkan pembiayaan bukan untuk investasi besar, melainkan untuk modal kerja harian. Mereka meminjam untuk membeli bahan baku, menambah stok dagangan, memperbaiki alat usaha, atau menutup kebutuhan operasional jangka pendek. Jika akses pembiayaan menjadi lebih sempit, ruang gerak usaha kecil ikut terbatas. Dalam jangka tertentu, hal ini dapat menahan laju perdagangan lokal dan mengurangi kemampuan pelaku usaha untuk menangkap peluang pasar.
Namun dari sisi lain, penurunan pembiayaan juga bisa menunjukkan bahwa sebagian debitur sedang berusaha lebih disiplin dalam mengelola utang. Ada pelaku usaha yang memilih mengurangi ketergantungan pada pinjaman dan memperbesar porsi modal mandiri. Bila langkah ini didukung oleh perbaikan manajemen keuangan, maka hasilnya justru bisa positif bagi kesehatan usaha kecil dalam jangka lebih panjang.
Pekalongan, Usaha Rakyat, dan Perubahan Pola Permintaan Kredit
Perubahan pada pembiayaan mikro tidak pernah berdiri sendiri. Ia selalu berkaitan dengan pergerakan ekonomi lokal. Pekalongan memiliki basis usaha rakyat yang dinamis, tetapi juga rentan terhadap perubahan permintaan pasar, harga bahan baku, dan pola konsumsi masyarakat. Ketika salah satu unsur itu terganggu, kebutuhan kredit ikut menyesuaikan.
Pelaku usaha kecil biasanya mengajukan pembiayaan saat ada keyakinan bahwa tambahan modal akan menghasilkan pendapatan lebih besar. Jika keyakinan itu melemah, maka permintaan kredit akan turun. Ini bukan berarti kebutuhan modal hilang sepenuhnya, melainkan pelaku usaha sedang menunggu momentum yang lebih aman. Mereka cenderung melihat situasi terlebih dahulu sebelum mengambil keputusan keuangan baru.
Perubahan pola permintaan kredit juga bisa dipengaruhi oleh meningkatnya pilihan sumber pendanaan lain, baik dari koperasi, kelompok simpan pinjam, hingga pinjaman berbasis digital. Meski tidak selalu lebih murah atau lebih aman, kehadiran alternatif tersebut membuat masyarakat memiliki lebih banyak opsi. LKM BKD perlu memahami pergeseran ini agar tidak kehilangan relevansi di tengah perubahan perilaku nasabah.
Catatan Penting bagi Pengelola Lembaga
Bagi pengelola LKM BKD, penurunan pembiayaan sebesar 28,2 persen seharusnya menjadi bahan evaluasi menyeluruh. Tidak cukup hanya melihat angka penyaluran, tetapi juga komposisi sektor usaha yang dibiayai, profil debitur, tingkat kelancaran pembayaran, dan pola kebutuhan nasabah. Evaluasi semacam ini penting agar lembaga tidak sekadar bertahan, melainkan mampu menyesuaikan model layanan dengan realitas ekonomi terbaru.
Salah satu hal yang perlu diperkuat adalah pemetaan kebutuhan debitur. Tidak semua pelaku usaha memerlukan skema pembiayaan yang sama. Ada yang membutuhkan tenor pendek untuk modal kerja cepat, ada pula yang memerlukan cicilan lebih longgar karena perputaran usahanya lebih lambat. Fleksibilitas produk dapat menjadi kunci agar lembaga tetap relevan dan mampu menjawab kebutuhan masyarakat secara lebih presisi.
Selain itu, pendampingan sederhana bagi debitur juga layak diperhitungkan. Banyak usaha mikro menghadapi persoalan bukan hanya karena kekurangan modal, tetapi juga lemahnya pencatatan keuangan dan perencanaan usaha. Ketika lembaga keuangan mikro hadir tidak hanya sebagai pemberi pinjaman, tetapi juga sebagai mitra yang membantu debitur memahami arus kas dan kewajiban cicilan, kualitas pembiayaan berpeluang membaik.
Di level usaha mikro, kepercayaan adalah modal yang nilainya sering lebih besar daripada angka pinjaman itu sendiri.
Denyut Pembiayaan yang Perlu Dijaga
Turunnya penyaluran pembiayaan di Pekalongan menunjukkan bahwa lembaga keuangan mikro sedang berada dalam fase penyesuaian. Bagi masyarakat kecil, akses pembiayaan tetap menjadi urat penting untuk menjaga usaha tetap hidup. Bagi lembaga, kehati hatian tetap diperlukan agar penyaluran dana tidak berubah menjadi beban risiko yang sulit dikendalikan.
Di tengah situasi ini, yang paling dibutuhkan adalah kemampuan membaca kebutuhan riil masyarakat. LKM BKD tidak bisa hanya mengandalkan pola lama ketika karakter pasar, perilaku debitur, dan tekanan ekonomi terus berubah. Kedekatan dengan warga harus diterjemahkan menjadi strategi layanan yang lebih tajam, lebih adaptif, dan lebih peka terhadap kondisi usaha kecil yang sangat dinamis.
Jika denyut pembiayaan dapat dijaga dengan kualitas yang sehat, maka LKM BKD tetap memiliki ruang besar untuk menjadi penyangga ekonomi lokal. Pekalongan membutuhkan lembaga keuangan mikro yang bukan hanya hadir secara administratif, tetapi benar benar hidup dalam aktivitas ekonomi masyarakat sehari hari.

Comment