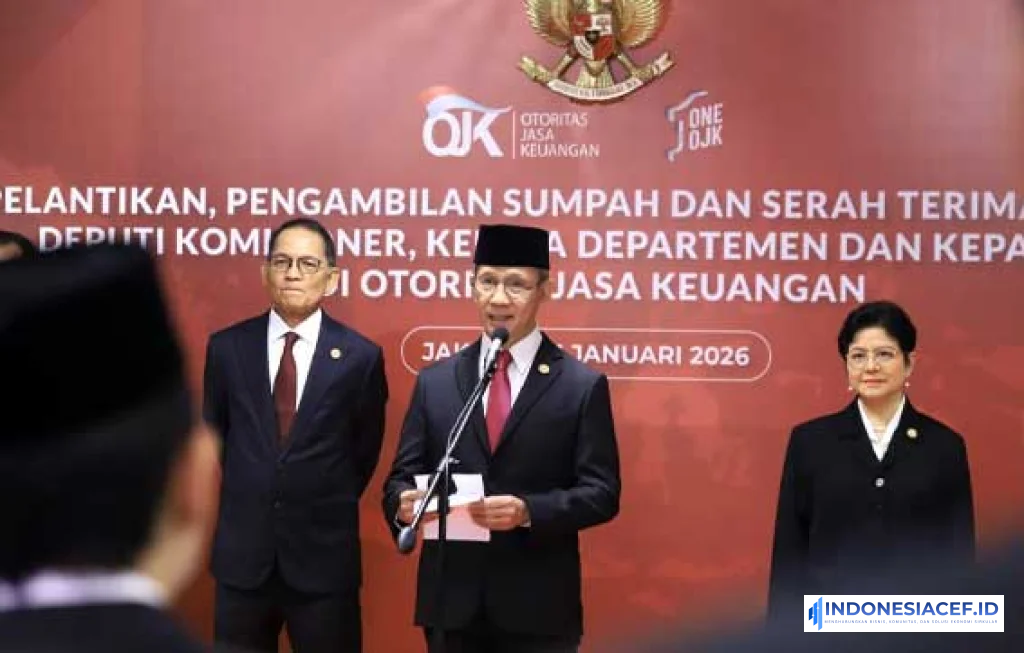
Penurunan suku bunga kredit kembali menjadi sorotan setelah Otoritas Jasa Keuangan memberi sinyal bahwa tren ini masih akan berlanjut di tengah penyesuaian likuiditas perbankan, perbaikan kualitas kredit, dan kompetisi antarlembaga keuangan yang makin ketat. Bagi pelaku usaha, rumah tangga, hingga investor, perkembangan ini bukan sekadar kabar baik di atas kertas. Penurunan biaya pinjaman berpotensi mengubah keputusan belanja, ekspansi, dan strategi pembiayaan dalam skala yang lebih luas.
Di tengah tekanan global yang belum sepenuhnya reda, arah suku bunga kredit di Indonesia menjadi indikator penting bagi denyut ekonomi domestik. Ketika bunga pinjaman bergerak turun, ruang gerak dunia usaha cenderung membesar. Beban cicilan menjadi lebih ringan, minat mengajukan pembiayaan meningkat, dan bank memiliki peluang lebih besar untuk menyalurkan kredit secara agresif namun tetap terukur. Itulah sebabnya pernyataan OJK mengenai kelanjutan tren ini mendapat perhatian besar dari pasar.
Penurunan suku bunga kredit jadi sinyal baru bagi pasar
Penurunan suku bunga kredit tidak terjadi dalam ruang hampa. Ia merupakan hasil dari kombinasi beberapa faktor yang saling terkait, mulai dari kebijakan moneter, kondisi likuiditas perbankan, efisiensi biaya dana, hingga perbaikan profil risiko debitur. Dalam beberapa waktu terakhir, industri perbankan terlihat memiliki ruang yang lebih lebar untuk melakukan penyesuaian bunga pinjaman, terutama setelah stabilitas sektor keuangan terjaga dan tekanan inflasi relatif terkendali.
OJK melihat bahwa transmisi penurunan suku bunga acuan ke suku bunga kredit memang tidak selalu berlangsung serentak dan cepat. Setiap bank memiliki struktur dana, profil nasabah, serta strategi bisnis yang berbeda. Namun arah besarnya mulai terlihat. Kredit konsumsi, kredit modal kerja, dan kredit investasi perlahan menunjukkan penyesuaian, meski kecepatannya bervariasi antarsegmen.
Bagi pasar, sinyal seperti ini penting karena memberi gambaran bahwa pembiayaan dapat menjadi lebih murah dalam periode mendatang. Dunia usaha biasanya merespons dengan menghitung ulang rencana ekspansi. Sementara rumah tangga akan menimbang ulang keputusan membeli rumah, kendaraan, atau kebutuhan lain yang bergantung pada fasilitas kredit.
“Kalau bunga pinjaman turun secara konsisten, energi ekonomi biasanya ikut bergerak. Yang paling terasa bukan hanya cicilan yang lebih ringan, tetapi keberanian pelaku usaha untuk kembali mengambil langkah.”
Bank mulai punya ruang lebih longgar
Perbankan berada di garis depan dalam menentukan seberapa cepat penurunan bunga bisa dirasakan nasabah. Dalam beberapa tahun terakhir, bank menghadapi tantangan yang tidak ringan, mulai dari biaya dana yang tinggi, ketidakpastian global, hingga kehati hatian dalam menyalurkan kredit baru. Kini, situasinya mulai berubah. Likuiditas yang lebih terjaga memberi peluang bagi bank untuk menyesuaikan pricing kredit secara lebih kompetitif.
Salah satu faktor penting adalah biaya dana atau cost of fund. Ketika bank bisa menghimpun dana dengan biaya yang lebih efisien, maka ruang untuk menurunkan suku bunga pinjaman menjadi lebih terbuka. Persaingan dalam menghimpun dana masyarakat memang tetap ada, tetapi bank yang memiliki basis dana murah kuat jelas lebih leluasa menurunkan bunga kredit dibandingkan bank yang masih bergantung pada dana mahal.
Selain itu, kualitas aset yang membaik juga ikut membantu. Saat rasio kredit bermasalah lebih terkendali, bank tidak perlu menanggung premi risiko terlalu besar dalam menentukan bunga pinjaman. Dengan kata lain, perbaikan kualitas kredit memberi efek berantai terhadap harga kredit baru yang ditawarkan ke pasar.
Di sisi lain, persaingan antarbisnis perbankan juga makin terasa. Bank tidak bisa lagi hanya mengandalkan loyalitas nasabah lama. Mereka harus aktif menawarkan skema kredit yang lebih menarik agar bisa merebut pasar. Dalam kondisi seperti itu, penurunan bunga menjadi salah satu instrumen utama.
Penurunan suku bunga kredit pada sektor rumah tangga
Penurunan suku bunga kredit paling cepat dirasakan masyarakat pada produk pembiayaan konsumsi, terutama kredit pemilikan rumah, kredit kendaraan, dan pinjaman multiguna. Bagi rumah tangga kelas menengah, perubahan bunga beberapa basis poin saja dapat memengaruhi keputusan finansial secara signifikan. Cicilan yang lebih rendah membuat ruang pengeluaran bulanan menjadi lebih longgar.
Pasar properti menjadi salah satu sektor yang sangat sensitif terhadap pergerakan bunga. Ketika bunga kredit pemilikan rumah turun, minat beli biasanya meningkat, terutama dari pembeli rumah pertama. Selain karena cicilan lebih terjangkau, bank juga cenderung lebih aktif menawarkan promosi tenor panjang, uang muka ringan, dan skema fixed rate pada tahun awal kredit.
Kondisi ini mendorong efek lanjutan ke sektor lain. Aktivitas pembelian rumah tidak hanya menguntungkan pengembang, tetapi juga menggerakkan industri bahan bangunan, furnitur, jasa desain interior, hingga tenaga kerja konstruksi. Dengan demikian, penurunan bunga kredit konsumsi bisa memberi dorongan ekonomi yang lebih luas daripada yang terlihat di permukaan.
Namun, ada catatan penting. Bunga yang lebih rendah bukan berarti rumah tangga perlu menambah utang tanpa perhitungan. Kualitas penghasilan, stabilitas pekerjaan, dan rasio cicilan terhadap pendapatan tetap harus menjadi pertimbangan utama. Dalam situasi ekonomi yang masih dinamis, keputusan berutang tetap perlu dibangun di atas kehati hatian.
Penurunan suku bunga kredit untuk pelaku usaha dan industri
Bagi dunia usaha, penurunan suku bunga kredit merupakan kabar yang dapat mengubah struktur biaya secara langsung. Kredit modal kerja yang lebih murah membantu perusahaan menjaga arus kas, sementara kredit investasi yang lebih ringan mendorong pembelian mesin, perluasan pabrik, atau pembukaan cabang baru. Efeknya akan sangat terasa pada sektor yang padat modal dan sensitif terhadap biaya pembiayaan.
Usaha mikro, kecil, dan menengah menjadi kelompok yang paling membutuhkan transmisi bunga yang lebih cepat. Selama ini, banyak pelaku UMKM menghadapi tantangan biaya pinjaman yang relatif tinggi dibandingkan perusahaan besar. Ketika tren penurunan bunga benar benar menjalar ke segmen ini, peluang ekspansi usaha akan terbuka lebih luas. Mereka bisa menambah stok, memperbesar kapasitas produksi, atau memperluas pasar tanpa tekanan biaya yang terlalu berat.
Sektor manufaktur juga berpotensi memperoleh manfaat besar. Dalam situasi permintaan domestik yang perlu terus dijaga, pembiayaan yang lebih murah dapat menjadi pendorong penting agar industri tetap agresif. Hal yang sama berlaku bagi sektor perdagangan, logistik, pertanian, dan jasa yang membutuhkan akses modal untuk menjaga ritme bisnis.
Meski demikian, bank tetap akan selektif. Penurunan bunga tidak serta merta menghapus proses analisis risiko. Debitur dengan laporan keuangan sehat, arus kas stabil, dan prospek usaha jelas tetap akan menjadi prioritas utama. Artinya, peluang memperoleh kredit murah akan semakin besar bagi pelaku usaha yang mampu menunjukkan tata kelola bisnis yang baik.
OJK, bank sentral, dan irama kebijakan yang saling terkait
Pernyataan OJK soal arah bunga kredit tidak bisa dilepaskan dari kebijakan bank sentral dan kondisi makroekonomi nasional. OJK berperan menjaga stabilitas sektor jasa keuangan, sementara bank sentral mengatur kebijakan moneter yang memengaruhi suku bunga acuan, likuiditas, dan ekspektasi pasar. Ketika keduanya bergerak dalam irama yang saling mendukung, transmisi ke sektor riil cenderung lebih efektif.
Dalam praktiknya, penurunan suku bunga acuan tidak selalu langsung diterjemahkan menjadi penurunan bunga kredit dengan kecepatan yang sama. Ada jeda waktu yang dipengaruhi struktur pendanaan bank, tenor simpanan, komposisi kredit, dan strategi manajemen risiko. Karena itu, pengawasan dan dorongan dari regulator menjadi penting agar transmisi berjalan lebih optimal.
OJK juga berkepentingan memastikan bahwa penurunan bunga tidak mengorbankan prinsip kehati hatian. Kredit yang tumbuh cepat tetapi tidak berkualitas justru dapat menjadi sumber masalah baru bagi sektor keuangan. Maka, keseimbangan antara ekspansi dan kualitas tetap menjadi kata kunci.
“Pasar butuh bunga yang turun, tetapi lebih dari itu pasar juga butuh keyakinan bahwa sistem keuangan tetap waras. Kredit murah akan jauh lebih bernilai jika disalurkan dengan disiplin.”
Respons pasar dan hitung hitungan investor
Investor memandang penurunan suku bunga kredit sebagai sinyal yang bisa memengaruhi banyak instrumen. Saham perbankan, emiten properti, perusahaan pembiayaan, hingga sektor konsumsi biasanya ikut dicermati ketika ada ekspektasi bunga pinjaman yang lebih rendah. Alasannya sederhana. Bunga yang menurun dapat memperkuat permintaan kredit dan mendorong aktivitas ekonomi, tetapi di saat yang sama juga menuntut bank menjaga margin keuntungan.
Bagi investor pasar modal, pertanyaan utamanya adalah apakah penurunan bunga akan diikuti pertumbuhan volume kredit yang cukup kuat. Jika iya, maka penurunan margin bisa tertutupi oleh ekspansi bisnis. Inilah yang membuat pelaku pasar tidak hanya melihat angka bunga semata, melainkan juga kualitas pertumbuhan kredit, biaya dana, dan efisiensi operasional bank.
Sementara itu, investor di sektor riil akan menilai momentum ini sebagai kesempatan menata ulang struktur pembiayaan. Perusahaan dengan pinjaman berbunga mengambang dapat memperoleh manfaat lebih cepat. Mereka bisa menikmati beban bunga yang menurun, memperbaiki profitabilitas, dan menambah ruang untuk belanja modal.
Di level yang lebih luas, sentimen positif terhadap bunga kredit juga bisa memperkuat kepercayaan konsumen. Saat masyarakat merasa biaya pinjaman lebih bersahabat, kecenderungan untuk melakukan pembelian besar biasanya meningkat. Ini menjadi salah satu jalur penting dalam menjaga konsumsi domestik tetap hidup.
Yang perlu dicermati nasabah saat bunga mulai turun
Di tengah kabar baik mengenai arah bunga kredit, nasabah tetap perlu membaca detail produk dengan cermat. Tidak semua penurunan bunga otomatis berarti pinjaman menjadi lebih murah secara keseluruhan. Ada biaya provisi, administrasi, asuransi, penalti pelunasan dipercepat, hingga perubahan skema bunga setelah periode promosi berakhir.
Nasabah kredit rumah, misalnya, perlu memperhatikan perbedaan antara bunga tetap dan bunga mengambang. Bunga awal yang rendah memang menarik, tetapi penting untuk memahami bagaimana cicilan dapat berubah setelah masa promosi selesai. Hal yang sama berlaku bagi pelaku usaha yang mengambil kredit modal kerja. Suku bunga bukan satu satunya komponen biaya yang menentukan efisiensi pinjaman.
Refinancing atau pemindahan kredit juga bisa menjadi pilihan dalam fase penurunan bunga. Namun keputusan ini hanya masuk akal jika penghematan bunga lebih besar daripada biaya perpindahan dan biaya tambahan lainnya. Karena itu, literasi keuangan tetap menjadi fondasi penting agar masyarakat benar benar merasakan manfaat dari perubahan arah bunga.
Dalam lanskap seperti sekarang, penurunan bunga kredit bukan hanya angka statistik dari regulator atau laporan perbankan. Ia adalah sinyal yang menyentuh keputusan sehari hari, dari meja rapat direksi hingga ruang keluarga yang sedang menghitung cicilan rumah pertama.

Comment